Simples Nacional híbrido ou puro: qual escolher a partir de 2027?
Prazo: segundo o manual da Receita Federal (versão de 07/10/2026), a opção pelo regime regular de IBS e CBS para o 1º semestre de 2027 foi estendida e vai até 30/10/2026. Quem já optou pode cancelar de 03/11 a 20/12/2026.
A reforma tributária sobre o consumo cria dois tributos novos: a CBS (federal) e o IBS (estadual e municipal). Para as empresas do Simples Nacional, surgiu uma escolha que não existia: continuar pagando tudo na guia única do Simples, ou pagar o IBS e a CBS separadamente, pelo regime regular. No mercado, esses dois caminhos ganharam o nome de Simples puro e Simples híbrido.
O que é o Simples puro
É o modelo que a empresa já conhece. Segundo a Receita Federal, no Simples “puro” a empresa continua recolhendo todos os tributos do regime na guia única do Simples Nacional, incluindo o IBS e a CBS. Quem não fizer nenhuma opção fica automaticamente nesse modelo no primeiro semestre de 2027.
O que é o Simples híbrido
A empresa continua no Simples Nacional para os demais tributos, mas passa a recolher o IBS e a CBS pelo regime regular, fora da guia única. De acordo com a Agência Gov, esse modelo pode beneficiar:
- empresas para as quais é importante transferir créditos integrais de IBS e CBS aos clientes, para não perder competitividade na cadeia;
- negócios que compram muitos insumos tributados e podem abater esses créditos na própria apuração;
- setores que acumulam créditos nas compras e vendem com alíquota zero, com direito a ressarcimento.
Em resumo: o híbrido tende a fazer mais sentido quando os clientes são outras empresas que aproveitam crédito, ou quando a empresa tem muitas compras tributadas. Para quem vende ao consumidor final, que não aproveita crédito, a vantagem costuma ser menor.
Prazos que você precisa conhecer
| O quê | Quando |
|---|---|
| Opção pelo híbrido para o 1º semestre de 2027 | de 01/09/2026 a 30/10/2026 (prazo estendido, conforme o manual da Receita) |
| Cancelamento de quem optou | de 03/11/2026 a 20/12/2026, sem possibilidade de nova opção para o mesmo período |
| Início dos efeitos | janeiro de 2027 |
| Próximas janelas | março (efeitos no 2º semestre) e setembro (efeitos no 1º semestre seguinte) de cada ano |
A opção não precisa ser renovada: a empresa continua no modelo escolhido até pedir a renúncia em uma das janelas. Para acessar, é preciso conta gov.br prata ou ouro, ou certificado digital. O MEI não tem essa escolha: para ele nada muda neste ponto.
Então, qual compensa?
A resposta honesta é: o cenário ainda é incerto. As regras da reforma continuam recebendo regulamentações e ajustes, e as alíquotas definitivas só serão conhecidas ao longo da transição. Por isso, a própria Receita Federal afirma que a verificação da vantagem em aderir ao híbrido é responsabilidade de cada contribuinte e recomenda análise individualizada.
Na prática, para a grande maioria das pequenas empresas, principalmente as que vendem para pessoas físicas e têm poucas compras com crédito, o Simples puro tende a continuar sendo o mais vantajoso e o mais simples de operar. O híbrido aumenta a complexidade (apuração separada, controle de créditos) e só compensa quando o ganho com créditos supera esse custo.
O ideal é fazer um estudo com o seu contador considerando:
- o faturamento e a margem do negócio;
- o perfil dos clientes: empresas que aproveitam crédito ou consumidores finais;
- os fornecedores e o volume de compras que geram crédito;
- o impacto no preço e no fluxo de caixa.
Perguntas frequentes
Se eu não fizer nada, o que acontece?
A empresa continua no Simples puro: o IBS e a CBS são recolhidos na guia única do Simples Nacional. Haverá nova oportunidade de opção em março de 2027, com efeitos no 2º semestre.
Optei pelo híbrido e me arrependi. Posso voltar?
Para o 1º semestre de 2027, a opção pode ser cancelada de 03/11 a 20/12/2026. Depois disso, a renúncia pode ser feita nas janelas de março ou setembro.
O MEI precisa escolher entre puro e híbrido?
Não. Segundo a Receita Federal, para o MEI não existe opção por regime regular ou híbrido em relação à CBS e ao IBS.
Fontes oficiais
- Receita Federal – Manual da opção pelo regime regular do IBS e da CBS no Simples Nacional (versão de 07/10/2026)
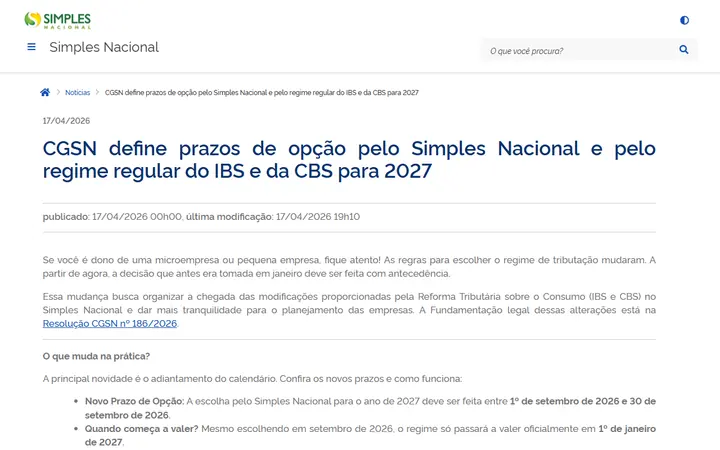
- Portal do Simples Nacional – CGSN define prazos de opção para 2027
- Agência Gov – Empresas do Simples Nacional já podem optar por IBS e CBS fora do regime unificado
Informações conferidas em 20/10/2026. As regras da reforma tributária estão em transição e podem mudar.
Um contador da Cidadão Regular avalia faturamento, clientes, fornecedores e créditos para indicar o melhor modelo para o seu negócio.
Falar com um contador